

هل تقف الأسواق على أعتاب عاصفة كاري تريد جديدة؟

في أوائل أكتوبر عام 1998، هبط الدولار قرابة 15% أمام الين خلال ثلاثة أيام، ولم يكن ذلك ناتجًا عن تحول مفاجئ وجوهري في الاقتصاد الياباني.
ما حدث ببساطة، كان سلسلة من الأحداث المتتالية المربكة: مؤسسات تغلق مراكز ممولة بالين، أوامر وقف خسارة تُفعّل، وتحوطات مشتقات تولّد طلبًا إضافيًا على العملة اليابانية، بحسب صندوق النقد.
وفي الوقت نفسه اتسعت الفجوة بين العائد الأمريكي للسندات العشرية والأذون لثلاثة أشهر بنحو 85 نقطة أساس، وكانت المشكلة في الرافعة المالية لا في سعر الصرف وحده، فحين ترتفع عملة التمويل، يصبح إغلاق الصفقة قوةً تدفعها إلى مزيد من الارتفاع.
الآن وبعد ثمانية وعشرين عامًا، لا يعيد السوق المشهد ذاته، لكنه يعيد تهيئة المسارات التي يمكن أن تنقل الصدمة، حيث تشهد اليابان ضغوطًا حادة على العملة قد تدفعها إلى رفع الفائدة وحتى بيع سندات الخزانة الأمريكية.
هذه الإجراءات بدورها تدفع المتداولين في سوق فروق الفائدة أو "الكاري تريد" إلى إغلاق صفقاتهم المرتبطة بالين تحسبًا لارتفاع تكاليف الإقراض به، إلى جانب زيادة تكاليف الاقتراض على الحكومة الأمريكية.
فما الذي يمكن أن يسفر عنه هذا المزيج الجهنمي في ظل اضطراب سوق السندات الأمريكية؟
ماذا تفعل اليابان؟
- بلغت حيازة اليابان من سندات وأذون الخزانة الأمريكية 1.1167 تريليون دولار في يونيو، مقابل 1.1431 تريليون في مايو؛ وانخفضت حيازة الصين إلى 633.4 مليار دولار من 659.3 مليار دولار.
- لكن تفكيك الحركة يغيّـر القصة، حيث سجلت اليابان صافي مبيعات بقيمة 26.9 مليار دولار في يونيو، منها 23.1 مليار دولار في الأوراق قصيرة الأجل، فيما بلغت مبيعات السندات والأوراق طويلة الأجل 3.8 مليارات فقط.
- الصين، في المقابل، بلغ صافي مبيعاتها 22 مليار دولار، بينها 15.8 مليار دولار من الأوراق طويلة الأجل.
|
أبرز التغيرات في حيازة الأجانب للسندات الأمريكية |
||||
|
الحائز |
مايو (مليار) |
يونيو (مليار) |
التغير |
|
|
اليابان |
1143.1 |
1116.7 |
(26.4) |
|
|
الصين |
659.3 |
633.4 |
(25.9) |
|
|
كندا |
435.8 |
459.6 |
+23.8 |
|
|
بلجيكا |
472.0 |
482.5 |
+10.5 |
|
|
سنغافورة |
278.0 |
284.4 |
+6.4 |
|
|
الهند |
181.3 |
186.4 |
+5.1 |
|
|
إجمالي الأجانب |
9371.1 |
9299.0 |
(72.1) |
|
- الأهم أن انخفاض الرصيد الإجمالي لا يعني انهيار الطلب الأجنبي، فقد سجل الأجانب في يونيو مشتريات صافية قدرها 207.1 مليار دولار من الأوراق الأمريكية طويلة الأجل، بينها 37.3 مليار من المؤسسات الرسمية. إنها عملية إعادة توزيع أكثر منها هروبًا جماعيًا.
أين يدخل بنك اليابان؟
- رفع بنك اليابان سعر الفائدة القصير إلى 1% في يونيو، ويوم الأحد قال وزير الخزانة الأمريكي "سكوت بيسنت" إنه يتوقع من المحافظ "كازو أويدا" أن "يفعل الشيء الصائب"، مضيفًا أن السوق يسعر بالفعل احتمال رفع الفائدة في الاجتماع المقبل في سبتمبر.
- هذه الإشارة يمكن أن تضرب سوق سندات الخزانة عبر مسارين مختلفين، أولهما مؤسسي، فكلما ارتفعت عوائد السندات الحكومية اليابانية، تقل الميزة النسبية للاحتفاظ بالسندات الأمريكية لمدة طويلة في محافظ يابانية ضخمة.
- العائد على السندات اليابانية لأجل عشر سنوات اقترب في نهاية أغسطس من 3%، بعد عقود كان فيها البديل المحلي شبه معدوم.
- المسار الثاني هو سوق "الكاري تريد"، فتشديد بنك اليابان أو ارتفاع الين يهددان المتداول الذي اقترض بالين واشترى أصلًا أعلى عائدًا.
- يبين بحث حديث لبنك التسويات الدولية أن وجود مراكز بيع كبيرة في عملة التمويل يجعل أثر التشديد النقدي على العملة أقوى، لأن إغلاق المراكز يضيف طلبًا على العملة نفسها.
- رغم أن ذلك يعيد للأذهان آلية ما حدث في عام 1998، فإن عام 2026 يحمل صمام أمان لم يكن موجودًا بالدرجة نفسها: التمويل بدأ يتنوع.
- بعد التدخل الأمريكي الياباني المشترك لدعم الين، بدأ مديرو الأصول بتحويل جزء من صفقات الكاري تريد إلى الفرنك السويسري، حيث الفائدة عليه تقف عند صفر مقابل 1% في اليابان، كما أن تقلباته أقل.
- هناك أدلة أيضًا على استخدام اليورو إلى جانب الفرنك في محافظ الكاري تريد المتنوعة. هذا يعني أن رفع بنك اليابان للفائدة قد يقلل الارتباط بين الين وبين عملية خفض الرافعة المالية عالميًا، لكنه لا يلغي الكاري تريد، إنه فقط ينقل مركز الثقل إلى عملة أخرى.
المفارقة التي تجعل الأفق غائمًا
- هناك افتراض هش في حجة "رفع الفائدة اليابانية = بيع أكبر لسندات الخزانة الأمريكية"، فرفع سعر الفائدة في اليابان يقلص أيضًا تكلفة التحوط الدولاري للمستثمر الياباني، لأن فارق الفائدة بين الدولار والين يتراجع.
- لذلك قد تتحسن جاذبية بعض السندات الأمريكية المغطاة من مخاطر العملة حتى في الوقت الذي تصبح فيه السندات اليابانية أكثر تنافسية، لهذا فالعلاقة ليست خطية، وما يقررها هو التفاعل بين عوائد السندات الأمريكية واليابانية، وتكلفة التحوط، واتجاه الين.
- في 18 أغسطس بلغ عائد السندات الأمريكية لأجل ثلاثين عامًا 5.34%، الأعلى منذ 2007، وسط ضغوط مالية وتضخمية وجيوسياسية.
- في اليوم التالي أعلنت وزارة الخزانة مضاعفة الحد الأقصى لإعادة شراء السندات ذات آجال 10 و20 و30 عامًا، من ملياري دولار إلى 4 مليارات دولار على الأقل لكل عملية.
- دخول الحكومة (المشتري الأكثر موثوقية) إلى أكثر أجزاء السوق حساسية للسيولة، يقلل بدوره امتياز السيولة المطلوب على السندات القديمة، ويجعل المراكز البيعية عليها أكثر خطورة.
ماذا تعني إعادة الشراء؟
- إن إعادة شراء السندات طويلة الأجل لا تخفض العجز أو الدين تلقائيًا؛ فإذا موّلت الحكومة هذه المشتريات بإصدار ديون أقصر أجلًا، فهي عمليًا تستبدل جزءًا من الدين الطويل بدين أقصر، والنتيجة هي تقليل "المدة" التي يتعين على السوق امتصاصها، لا تقليل حجم الدين الحكومي نفسه.
- هنا تعود صورة 1998 بصورة معكوسة، فالمشكلة آنذاك كانت أن عددًا كبيرًا من المستثمرين حاول إغلاق مراكز ممولة بالين في الوقت نفسه، فزاد الطلب على العملة اليابانية وتسارعت عملية خفض الرافعة المالية.
- أما المشكلة الحالية فهي مختلفة، فالسندات الأمريكية تحتاج إلى مشترين لكمية كبيرة من السندات طويلة الأجل، في وقت أصبحت فيه شهية بعض المشترين التقليديين أضعف.
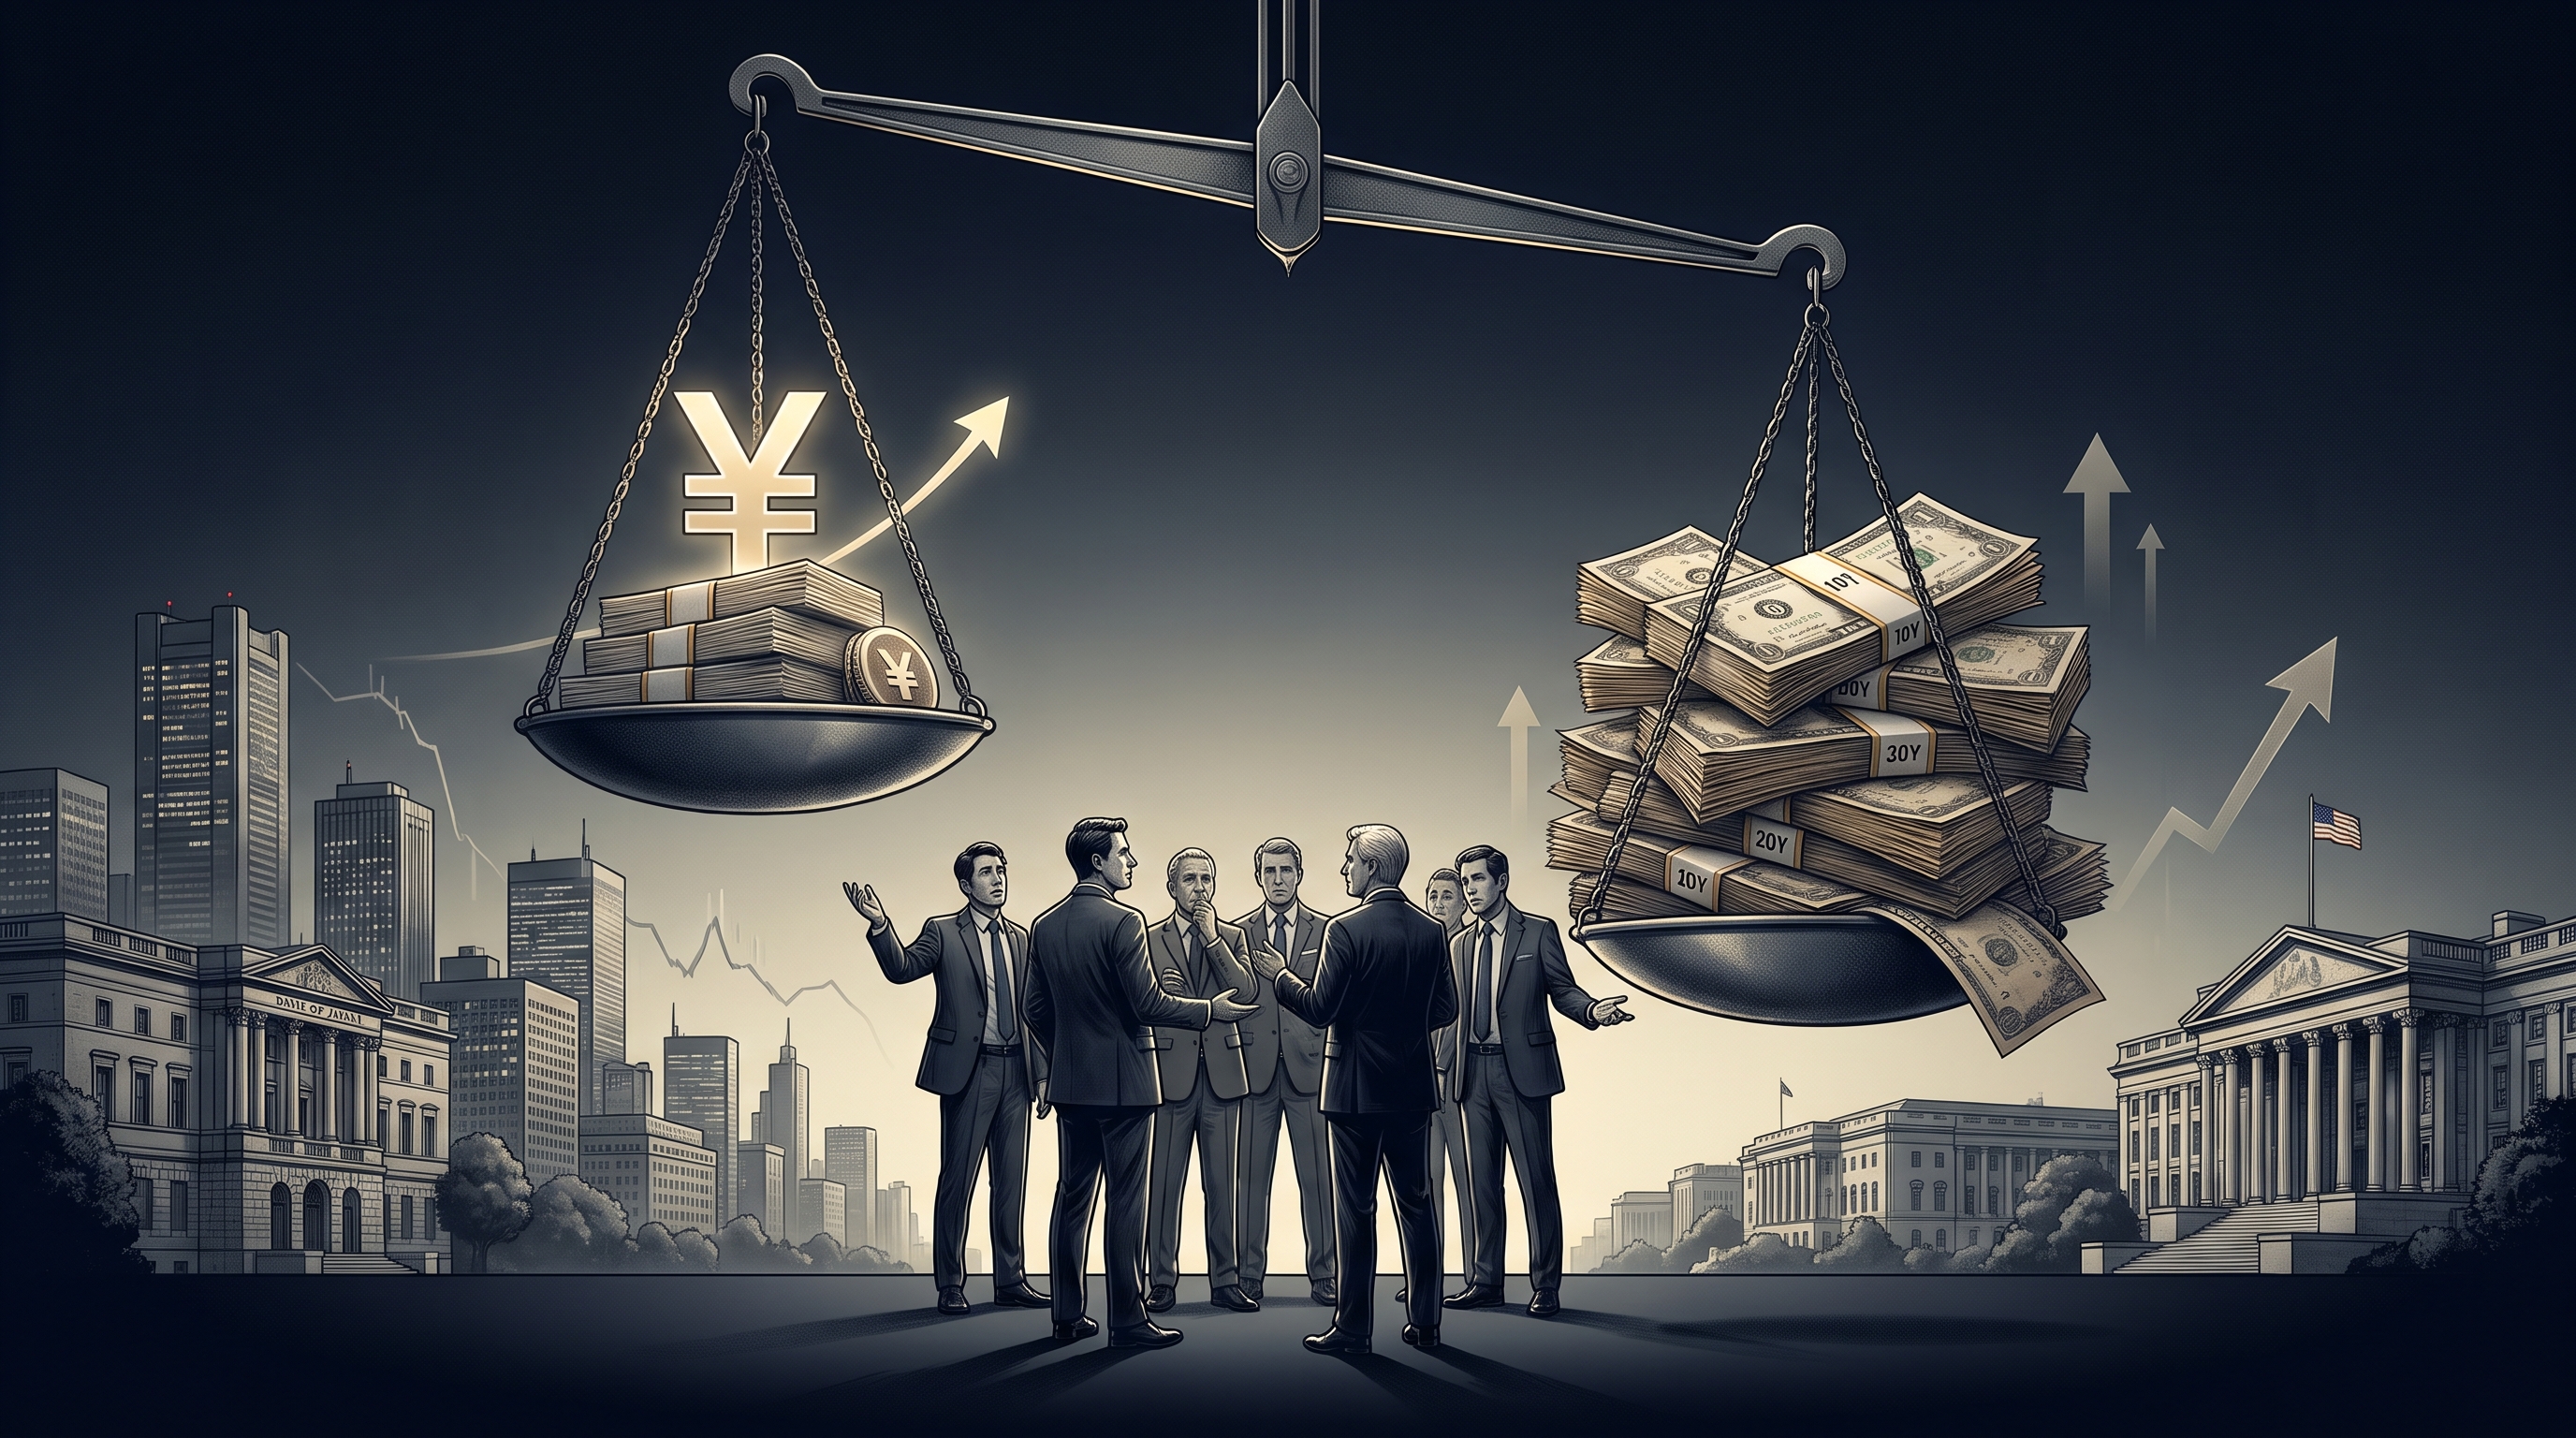
- لكن اليابان أصبح لديها بديل محلي أكثر جاذبية، والصين تقلص انكشافها طويل الأجل، بينما سيظل المستثمر الخاص حاضرًا فقط إذا كان العائد المعروض كافيًا لتعويضه عن مخاطر المدة والسيولة.
- وسط كل هذه الضغوط في أمريكا واليابان، هل تصل سوق الكاري تريد إلى مرحلة تضطر المستثمرين إلى تصفية مراكزهم بشكل هلعي متسببين في تقلبات حادة بأسواق العملات والأسهم والسندات كما حدث قبل عامين؟
المصادر: أرقام- صندوق النقد- بيانات وزارة الخزانة الأمريكية- بنك اليابان- بنك التسويات الدولية- رويترز- جابان تايمز

معلومات
تابعونا على

تعليقات {{getCommentCount()}}
كن أول من يعلق على الخبر
رد{{comment.DisplayName}} على {{getCommenterName(comment.ParentThreadID)}}
{{comment.DisplayName}}
{{comment.ElapsedTime}}