

بزنس زد .. أهم أصل تمتلكه لا يظهر في محفظتك

تخيل أنك في الخامسة والعشرين، بدأت الاستثمار مبكرًا، ووزعت مدخراتك بعناية بين صندوق للمؤشرات وعدة أسهم فردية، وربما بعض الذهب.
الآن ستنظر إلى تطبيق التداول بفخر، وتستشعر الأمان لأنه لا سهم يستحوذ على محفظتك، ولا شركة واحدة تستطيع إغراقها.
ممتاز.. لكن ماذا لو كانت أكبر مخاطرة في محفظتك لا تظهر أصلًا على الشاشة؟
لنفترض أنك مهندس في شركة تكنولوجيا، تحصل على راتب منها، ومكافأة مرتبطة بأدائها، وبعض الأسهم ضمن التعويضات، ثم تستثمر مدخراتك في شركات التكنولوجيا لأنها القطاع الذي تفهمه أكثر من غيره.
ظاهريًا، لديك راتب ومكافأة وأسهم شركة وصندوق استثماري وعدة أسهم أخرى؛ خمسة مصادر مختلفة للثروة، لكن اقتصاديًا ربما تكون قد فعلت شيئًا واحدًا خمس مرات: راهنت على التكنولوجيا.
الأصل الذي لا يظهر على الشاشة
- يسمي الاقتصاديون القيمة الحالية للدخل الذي يُتوقع أن يحققه الإنسان خلال حياته العملية بـ "رأس المال البشري".
- الفكرة ليست فلسفية، ويمكن تقريبها بحسبة بسيطة.
- شخص عمره 25 عامًا، يحصل على 180 ألف ريال سنويًا، ويتوقع العمل 40 عامًا أخرى مع نمو حقيقي متواضع في دخله (1.5% سنويًا)، قد تبلغ القيمة الحالية الميكانيكية لدخله المستقبلي نحو 4.5 مليون ريال باستخدام معدل خصم 4%.
- ليست هذه قيمة يمكنه بيعها غدًا، والحسبة تتغير بشدة مع الافتراضات ولا تشمل البطالة أو الضرائب أو الانقطاعات المهنية، لكنها تكشف شيئًا مهمًا.
- إذا كان لديه 100 ألف ريال في حسابه الاستثماري، فقد يقضي ساعات في إدارة الأصل الأصغر ويتجاهل الأكبر.
- المنطق السليم هنا يقتضي ألا يتساءل عن "كم يمتلك من الأسهم؟" وإنما "أي نوع من الأصول هو راتبه؟"، لأنه هو ما يشكل محفظته المستقبلية.
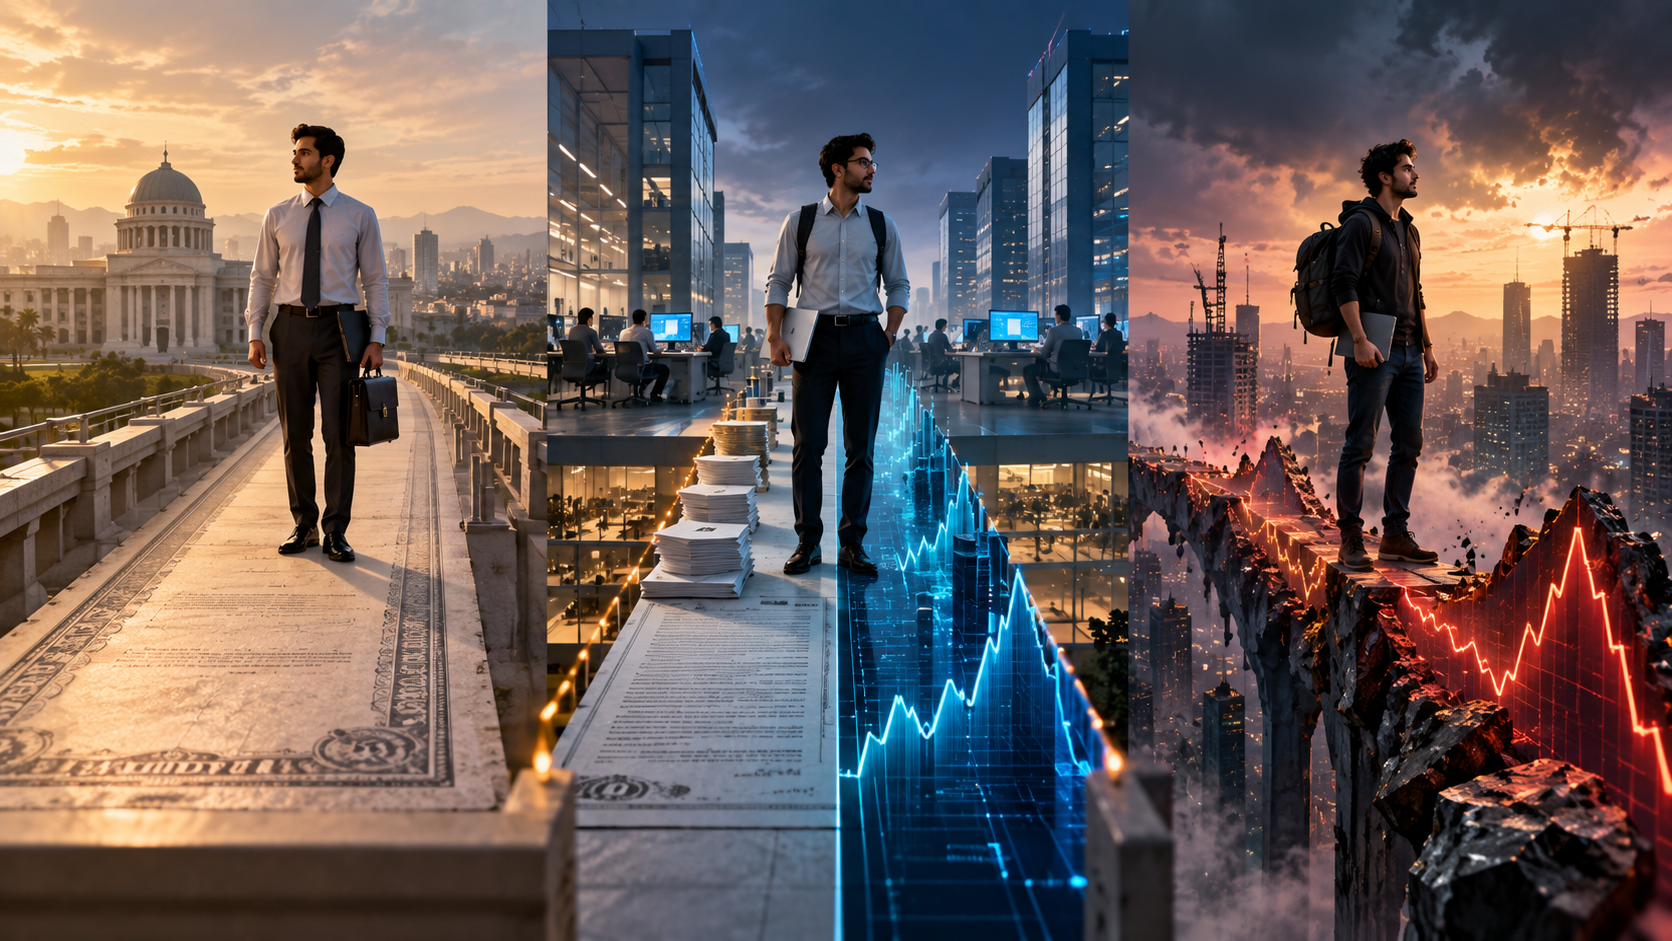
هل راتبك سند أم سهم؟
- تخيل ثلاثة أشخاص في الخامسة والعشرين، متساوين في العمر، لكن من الصعب اعتبار قدرتهم على تحمل المخاطر المالية متساوية.
- الأول موظف بدخل مستقر نسبيًا، ولا تتغير فرص عمله كثيرًا مع ارتفاع الأسهم أو انهيارها، وهنا يشبه الدخل المستقبلي له (بتبسيط شديد) سندًا طويل الأجل.
- الثاني مؤسس شركة ناشئة، يأتي منها دخله الحالي وثروته المستقبلية معًا، وهذا "رأس ماله البشري" أقرب إلى سهم شديد التقلب في شركة واحدة لا يستطيع بيعها بسهولة.
- الثالث يعمل في شركة مدرجة ويحصل على مكافآت وأسهم منها، ويمكن تصنيف "رأس ماله البشري" في منطقة ما بين السهم والسند أو مزيج منهما.
- العمر مهم، لكنه أحيانًا ليس سوى اختصار للسؤال الحقيقي: كم يمثل دخلك المستقبلي من إجمالي ثروتك، وما درجة خطورته؟
حسنًا.. ما بيتا راتبك؟
- في الاستثمار، تقيس "بيتا" بصورة مبسطة مدى حساسية أصل ما لتحركات السوق.
- اللافت أن الأدبيات الاقتصادية تستخدم بالفعل مفاهيم مثل "بيتا العامل" و"بيتا رأس المال البشري" لقياس تعرض المداخيل لصدمات السوق أو الاقتصاد.
- لكن لا تتسرع في فتح آلة حاسبة، فليس المقصود أن كل شخص يستطيع استخراج رقم سحري لراتبه، ثم تحويله مباشرة إلى نسبة مثالية من الأسهم.
- دخل الشخص أكثر تعقيدًا من سهم مدرج؛ فقد يكون راتبه مستقرًا معظم الوقت ثم يختفي تمامًا عند فقدان الوظيفة.
- لذلك من المهم معرفة ما إذا كانت حالة الدخل تسوء عندما تسوء الأمور في السوق.
- مثلًا إذا هبطت أسهم التكنولوجيا، وانخفضت معها قيمة أسهم شركتك ومكافآتك وفرص انتقالك إلى وظيفة أفضل، فقد تتلقى الضربات كلها في الوقت الذي تحتاج فيه إلى محفظتك المالية أكثر من أي وقت آخر.
عشرون سهمًا ورهان واحد
- هذا يقودنا إلى واحدة من أكثر الأفكار خداعًا في الاستثمار: عدد الأسهم لا يساوي عدد المخاطر.
- قد يمتلك شخص 20 سهمًا لشركات برمجيات ورقائق وحوسبة سحابية، ويعتقد أنه متنوع لأنه لا يملك أكثر من 5% في أي شركة.
- لكنه ربما أزال مخاطر "الشركة الواحدة" فقط، فيما ظل معرضًا بشدة للعامل نفسه: التكنولوجيا، وأسعار الفائدة، وشهية المستثمرين للنمو.
- إذا كان يعمل أيضًا في القطاع نفسه، تصبح المسألة أكثر إثارة.
- راتبه ومكافأته وفرص ترقيته وأسهم الشركة ومحفظته الاستثمارية قد تبدو خمسة بنود مستقلة في كشف الحساب، لكنها ربما تستجيب جميعًا للصدمة نفسها.
- بعبارة أخرى، فإن تنويع الأسماء في محفظتك لا يعني تنويع المخاطر.
ليست مجرد لعبة ذهنية
- في دراسة نشرتها "جورنال أوف فايننشال إيكونوميكس" عام 2024، استغل باحثان فروق القبول الجامعي في الدنمارك لدراسة أشخاص متشابهين انتهوا إلى تخصصات تحمل درجات مختلفة من مخاطر الدخل.
- وجدت الدراسة أن زيادة مخاطر الدخل المستقبلي دفعت الأفراد بعيدًا عن الأسهم، ففي الحالة التي درسها الباحثان، تراجع احتمال الاستثمار في السوق من نحو 28% إلى 21.5%.
- في السويد، وجدت دراسة أخرى أن العاملين الذين يصبح دخلهم أكثر عرضة للنتائج السيئة عندما تتراجع الأسواق يميلون إلى الاحتفاظ بحصة أقل من الأسهم.
- كان الأثر أوضح عندما كان رأس المال البشري يمثل جزءًا كبيرًا من ثروتهم.
- هذا لا يعني أن هؤلاء الأشخاص وجدوا "المحفظة المثالية"، لكنه يعني أن الخطر القادم من الوظيفة والخطر الموجود في حساب الاستثمار ليسا عالمين منفصلين تمامًا.
ماذا يعني ذلك لجيل زد؟
- في مسح أجرته هيئة تنظيم القطاع المالي في أمريكا ومعهد "سي إف إيه"، قال ربع المستثمرين الأمريكيين من الجيل "زد" إنهم بدأوا الاستثمار قبل سن الثامنة عشرة.
- هذا يعني أن جيل "زد" يدخل عالم الاستثمار في وقت مبكر نسبيًا، وبالتالي هو الأكثر حاجة لإعادة ضبط وتخصيص موارده المستقبلية.
- المفارقة أن تطبيق التداول يعرض للشاب محفظته المالية بتفاصيل دقيقة: الأسهم، والأرباح والخسائر والتوزيع القطاعي.
- لكنه لا يعرض بجوارها الأصل الذي قد يشكل الجزء الأكبر من ثروته الاقتصادية: السنوات المقبلة من العمل، حيث يتغير معنى التنويع.
- هذا لا يعني أن الموظف في التكنولوجيا مضطر إلى كراهية أسهم التكنولوجيا، والطبيب ليس مطالبًا بشراء شركات لا يفهمها، ولا توجد معادلة تقول إن مهنة معينة تساوي نسبة محددة من الأسهم.
- الفكرة أبسط وأعمق في الوقت نفسه، فقبل أن تسأل "كم شركة أمتلك؟"، اسأل "كم خطرًا مختلفًا أمتلك؟".
- قبل أن تبحث عن السهم الذي سيغير مستقبلك المالي، تذكر أن أكبر أصل قد تمتلكه طوال شبابك لن تجده في تطبيق التداول أصلًا.. إنه أنت.
المصادر: أرقام- جورنال أوف فايننشال إيكونوميكس (3 دراسات مختلفة)- الاحتياطي الفيدرالي في شيكاغو- الاحتياطي الفيدرالي في منيابوليس- ذا جورنال أوف فايننس- معهد "سي إف إيه"- هيئة تنظيم القطاع المالي في أمريكا

معلومات
تابعونا على

تعليقات {{getCommentCount()}}
كن أول من يعلق على الخبر
رد{{comment.DisplayName}} على {{getCommenterName(comment.ParentThreadID)}}
{{comment.DisplayName}}
{{comment.ElapsedTime}}